אפליקציית בריאות
חוויית משתמש במוצר
בנקאות · מוצר דיגיטלי
קונספט לאפליקציית בנקאות שעוזרת לאנשים להבין מה הכסף שלהם עושה ולהחליט מה לעשות הלאה. העוזר שלה, Oracul, מציף הוצאות חריגות, חיובים חוזרים והתחייבויות קרובות, עם הסבר ופעולה.
יתרה מספרת מה נשאר, אבל אינה מסבירה מה השתנה או איזו החלטה דורשת תשומת לב. רצינו שניהול כסף יומיומי יהיה תלוי פחות בקריאת דוחות, בזכירת מועדי חידוש ובחישוב עצמי של ההשלכות.
הפכנו זיהוי, הסבר ופעולה לרצף אחד. Oracul מציין את הדפוס, מציג את הסכומים שמאחוריו ופותח את הצעד הבא הרלוונטי. האדם יכול לבדוק את הראיות, לפעול או להשאיר זאת לאחר כך.
הפרדנו החלטות שדורשות תשומת לב עכשיו מתכנון קדימה. לחידושים ולחיובים כפולים יש מועדים; תקציבים משווים בין הכוונה להוצאה בפועל; «מה אם» מציג כיצד שינוי מוצע משפיע על התוכנית הנוכחית לפני שכסף כלשהו זז.
הגדרנו את לוגיקת המוצר, עיצבנו את הממשק הנייד ובנינו את הפרונטאנד. לצד הקונספט המקורי, בחנו 4,000 ביקורות App Store על שמונה אפליקציות בנקאות ותשלומים בארה״ב והשווינו שנים עשר מוצרים פיננסיים. העבודה עזרה לחבר תסכולים יומיומיים להחלטות ממשק מוחשיות, מהבנת עלויות חוזרות ועד העתקת פרטי כרטיס.
01 / הבחנה
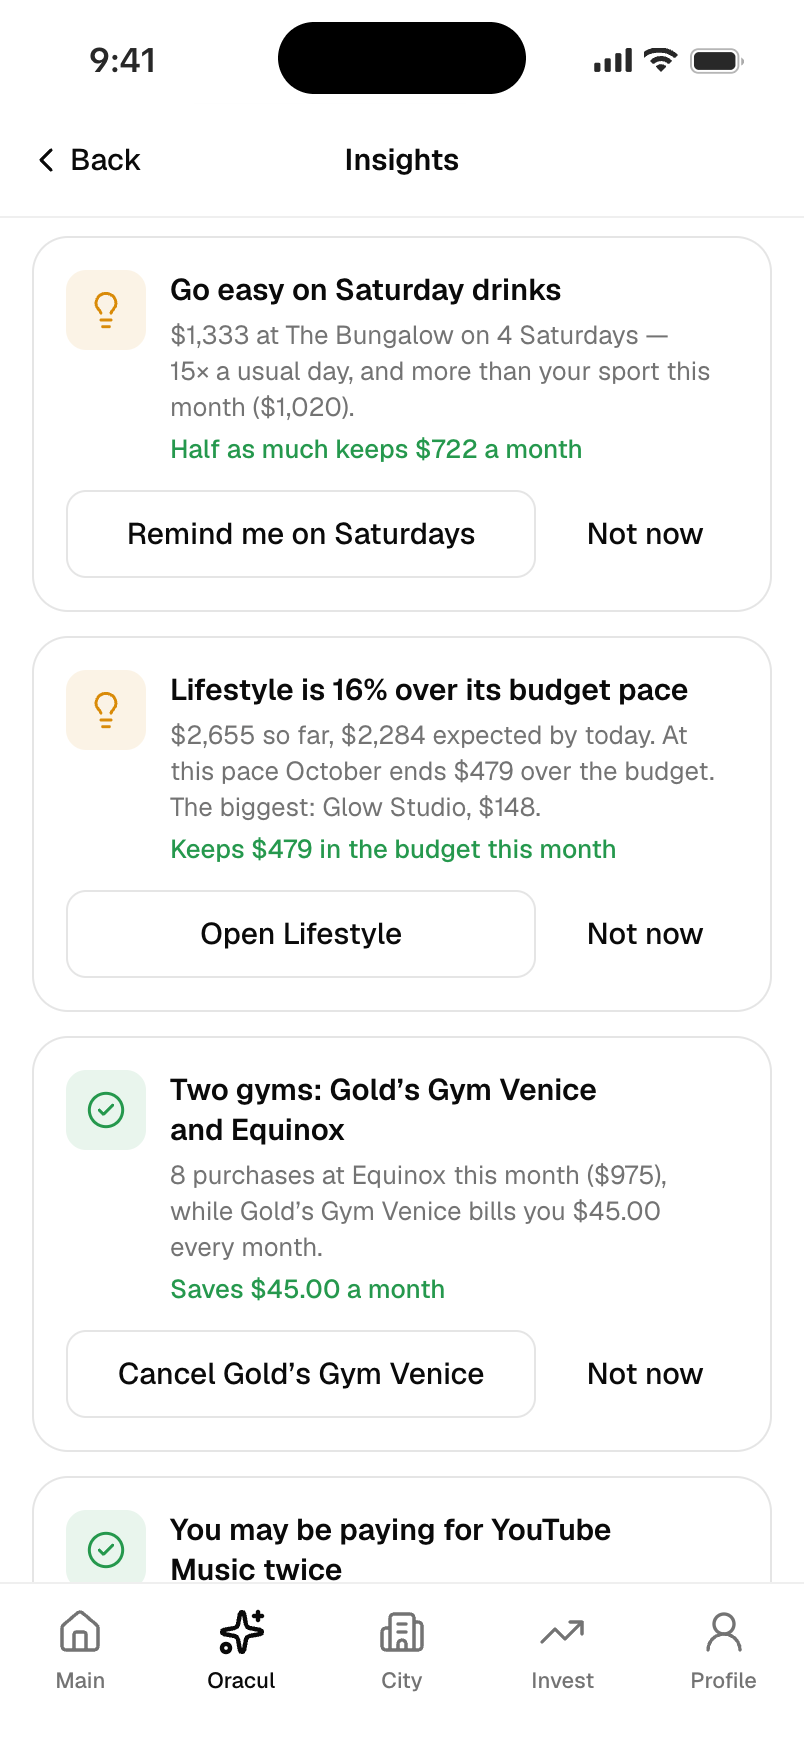
סכום של קטגוריה משאיר את הפרשנות לאדם. Oracul מצביע במקום זאת על דפוס מסוים: ארבע שבתות באותו בר, העלות שלהן ומה הפחתת ההוצאה יכולה להשאיר לעדיפויות אחרות. המספרים מופיעים לצד ההצעה כדי לאפשר לשפוט אותה.
צילום המסך משתמש בעסקאות לדוגמה: $1,333 לאורך ארבע שבתות. ההערכה החודשית של $722 לוקחת מחצית מההוצאה הממוצעת בשבת ומחשבת אותה לחודש ממוצע. הצגת עסקאות המקור משאירה את ההערכה פתוחה לבדיקה.
02 / פעולה
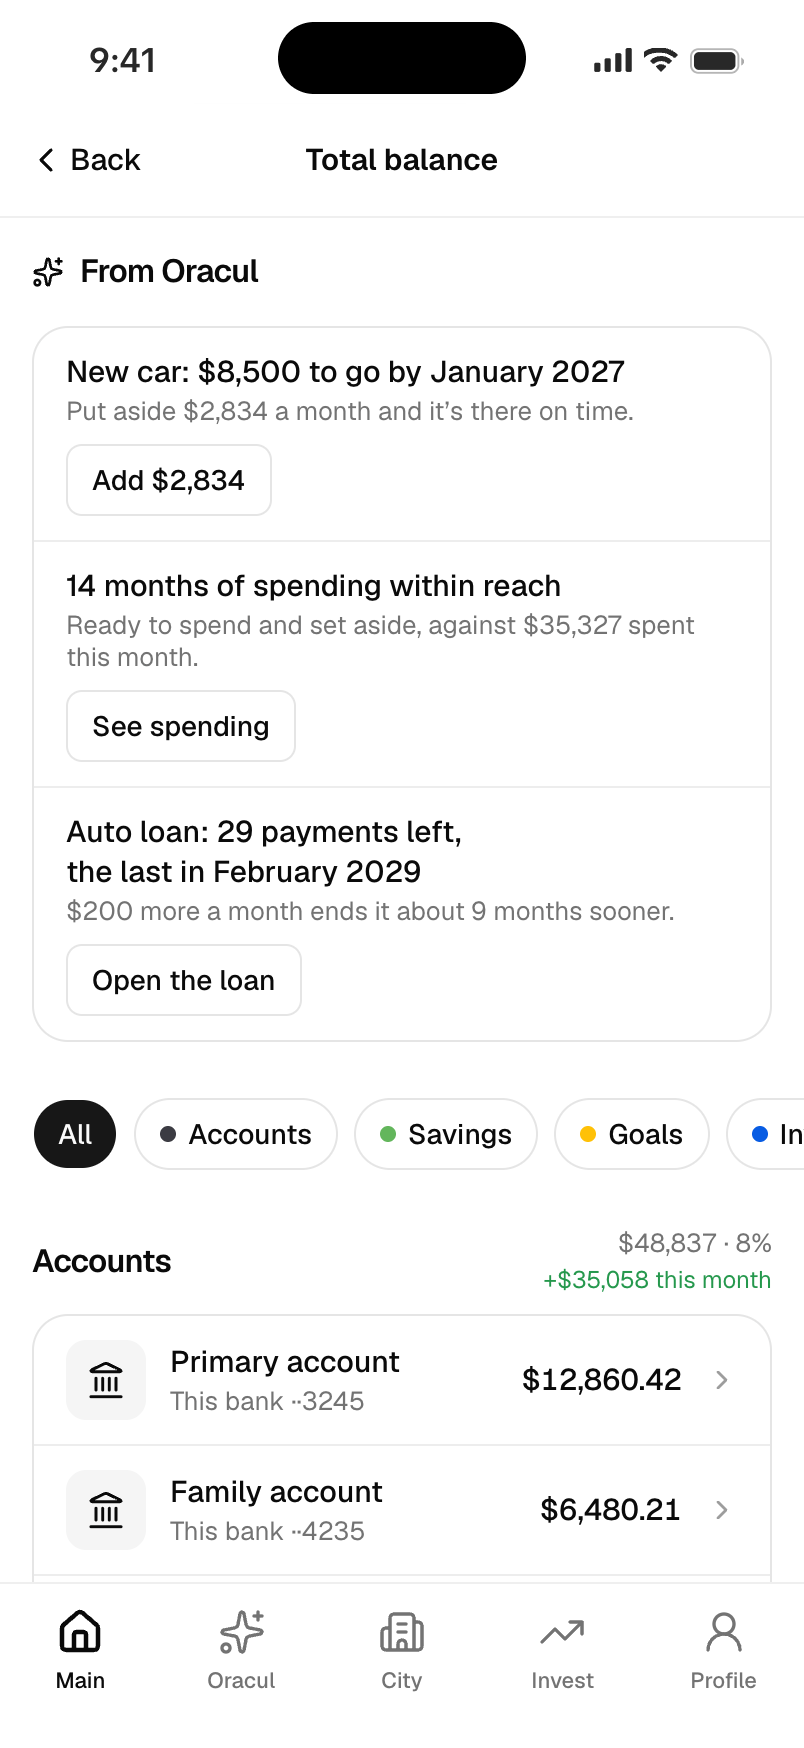
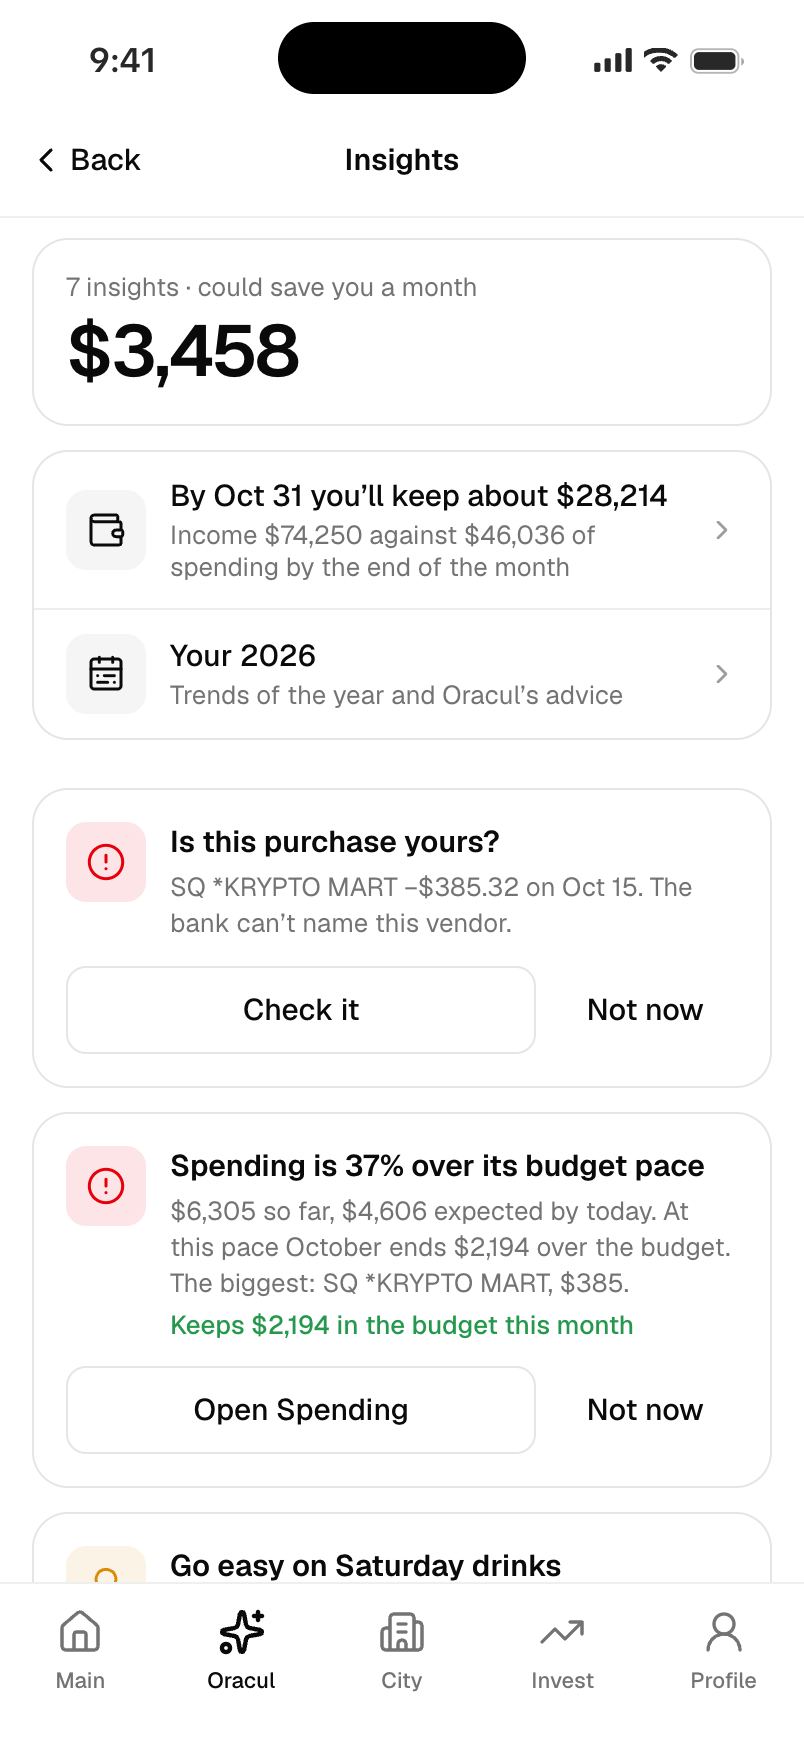
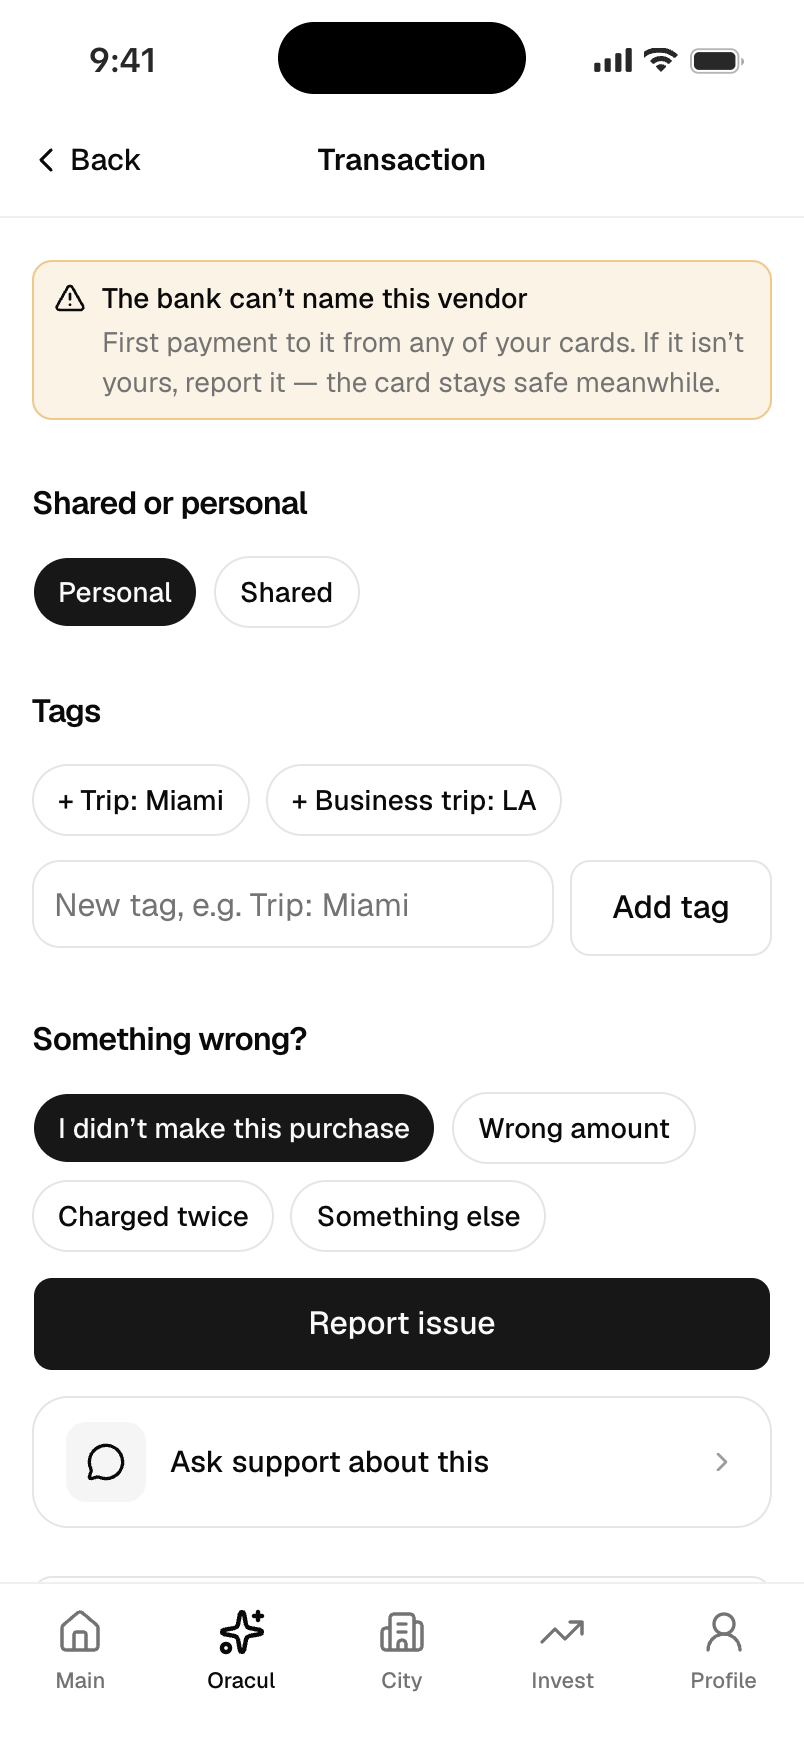
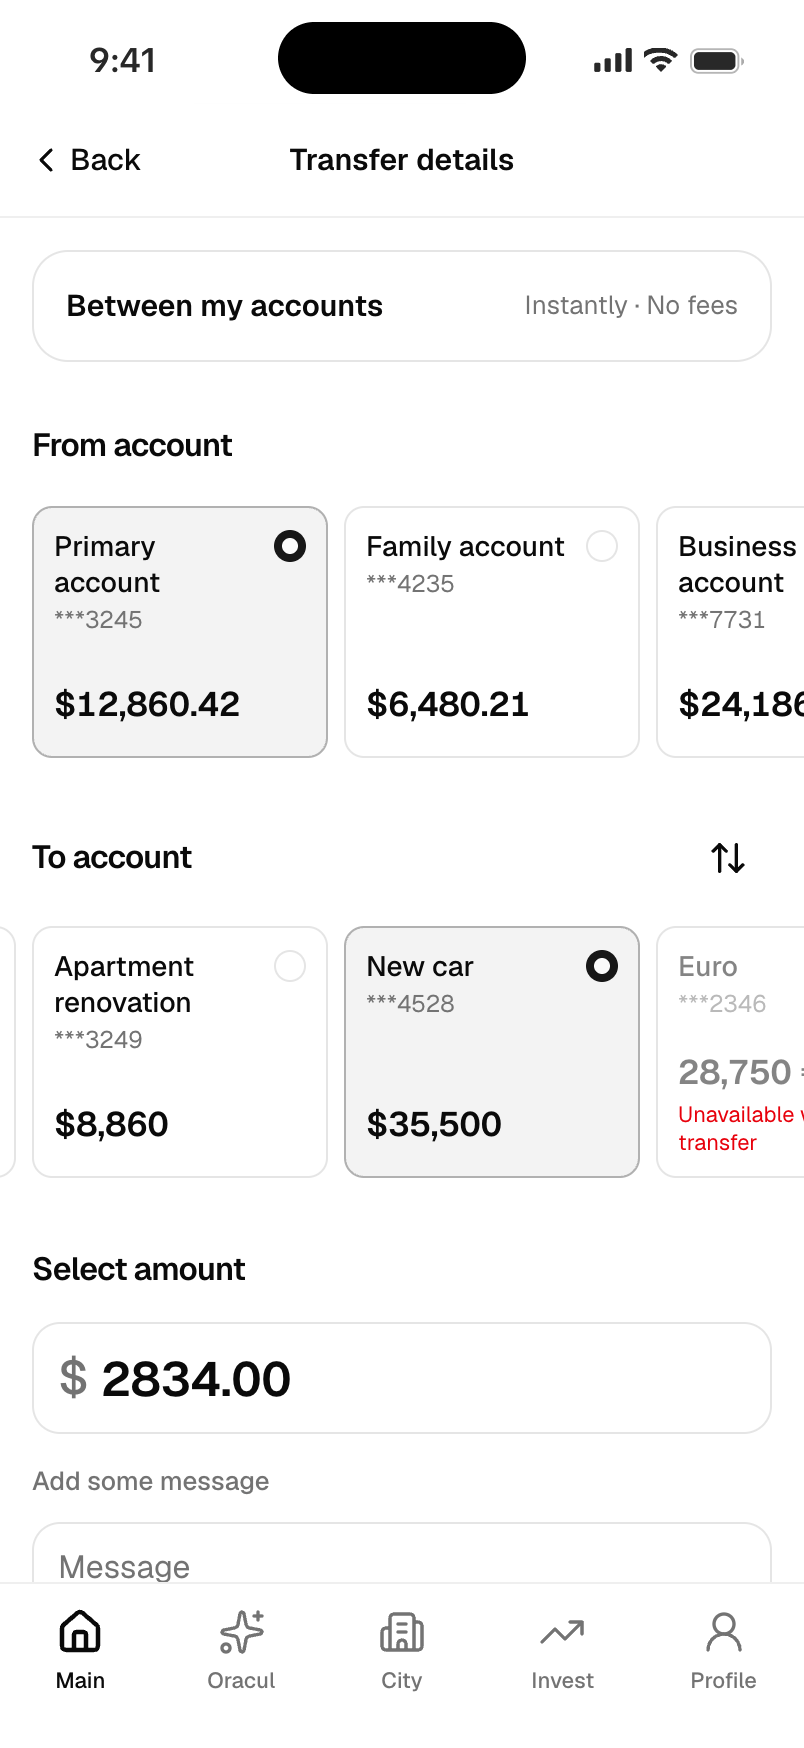
הסבר מועיל יותר כשהוא מוביל למקום מסוים. בדיקת רכישה לא מוכרת פותחת את העסקה ואת אפשרויות הדיווח עליה. הצעה לחסוך לרכב פותחת העברה שבה היעד והסכום כבר מוזנים.
השארנו את ההחלטה בידי האדם: לבדוק את הפרטים ולאשר את הפעולה. האפליקציה מעבירה את ההקשר הלאה במקום לחייב לזכור סכום ולמצוא שוב את המסך הנכון.
03 / עלויות חוזרות
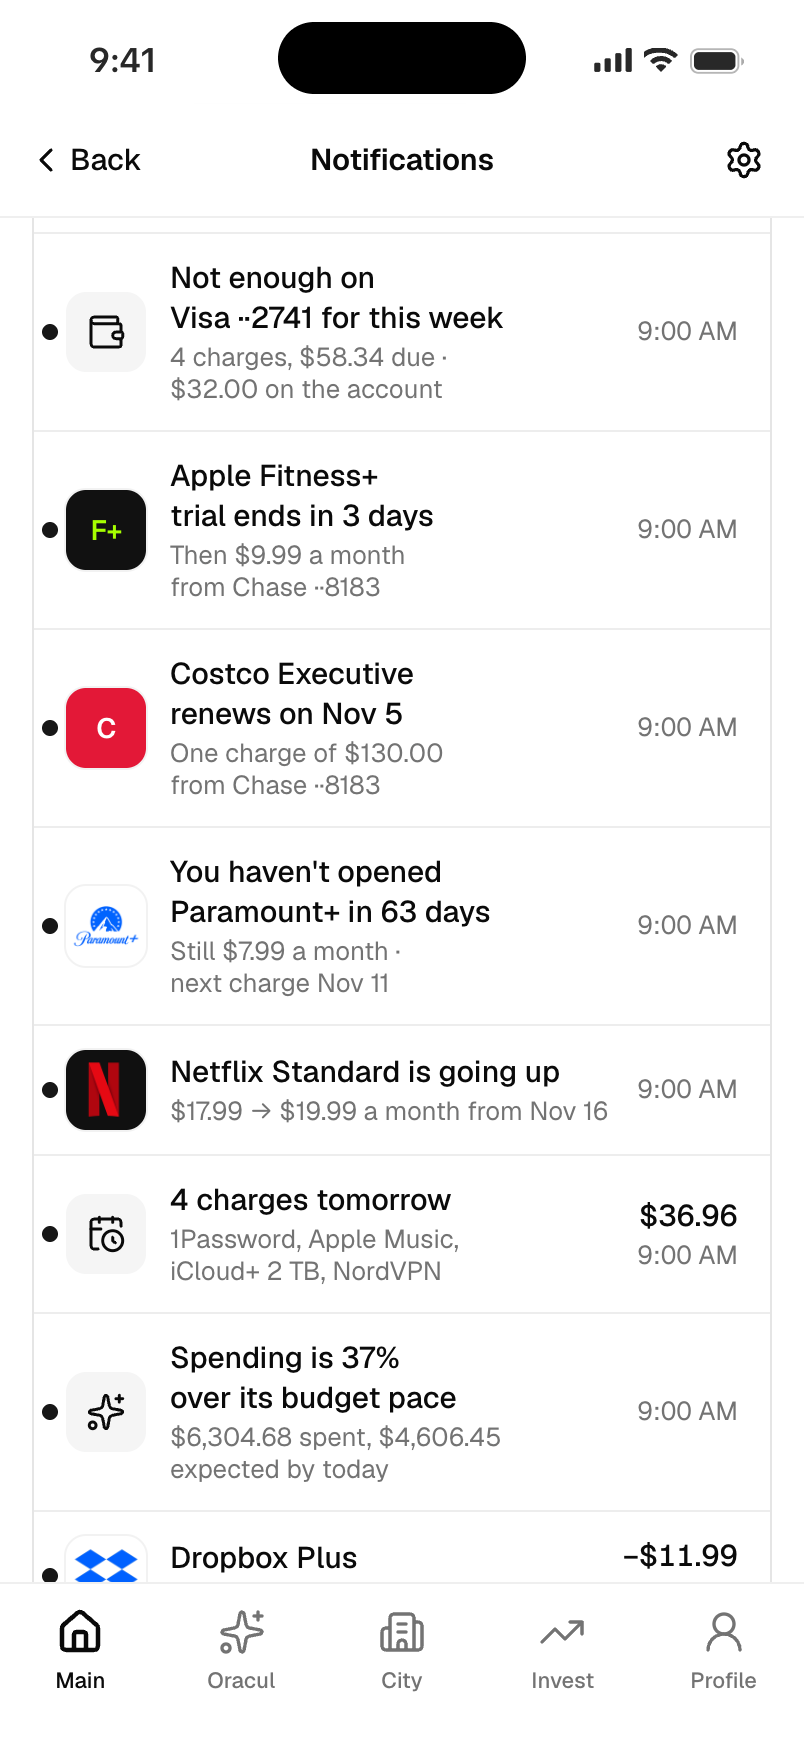
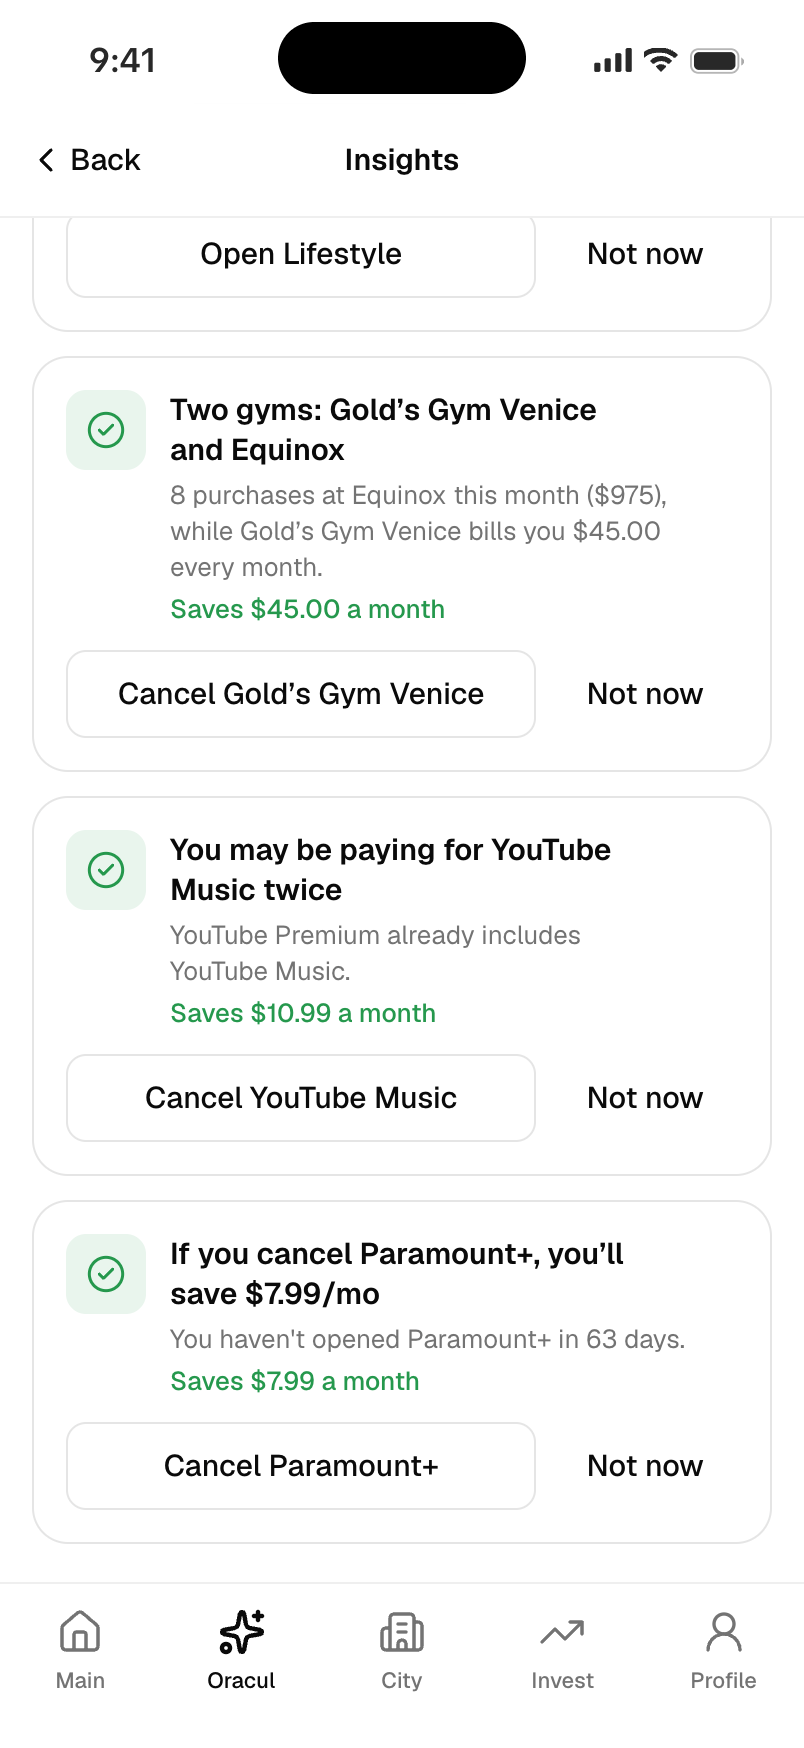
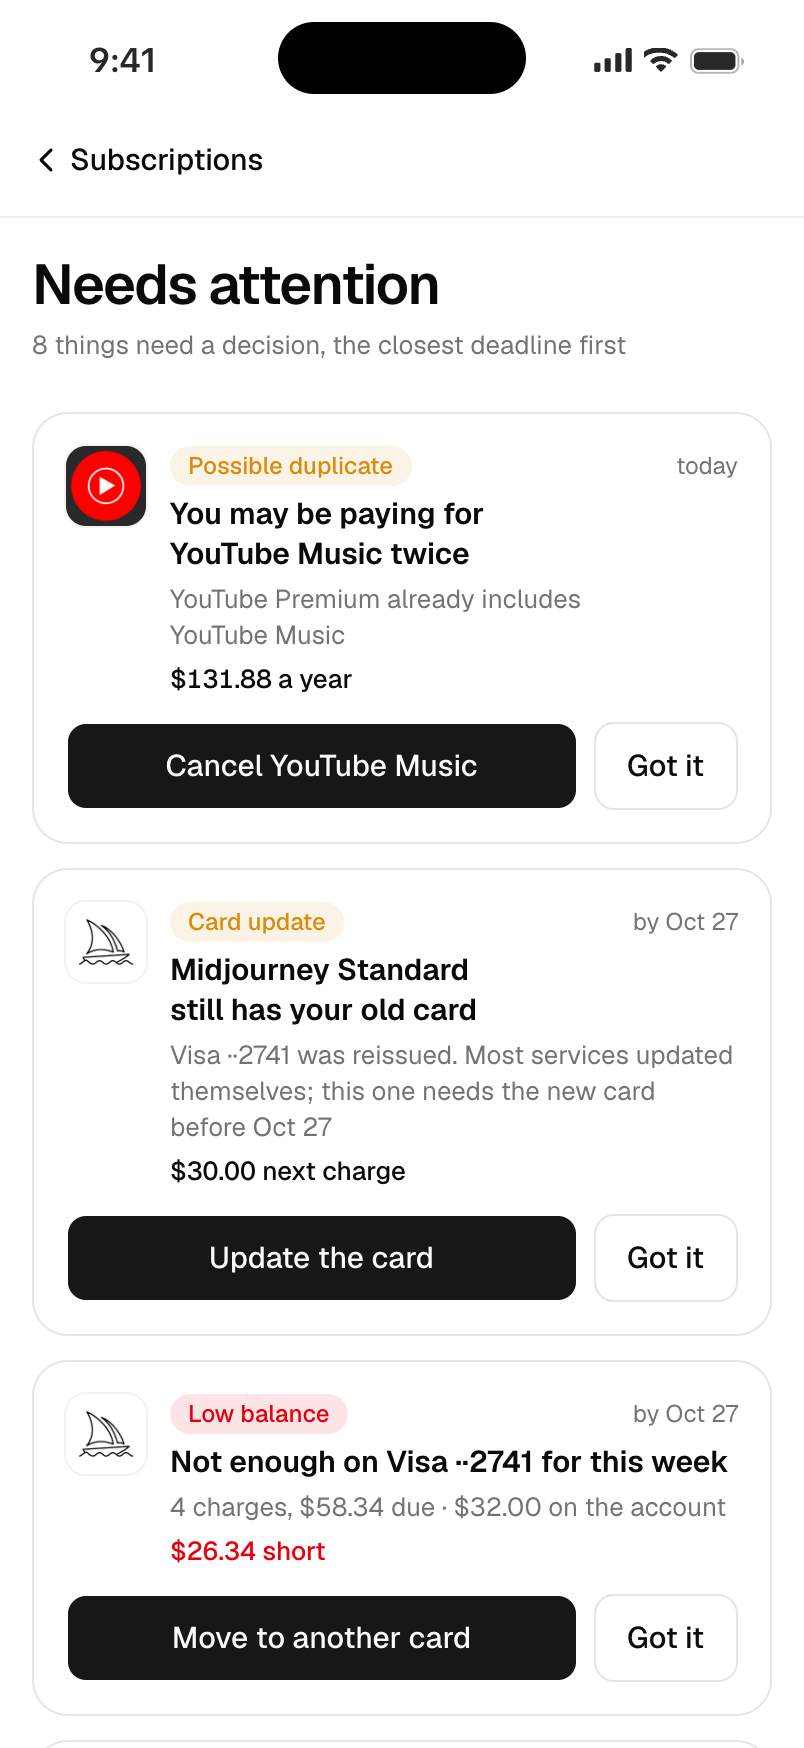
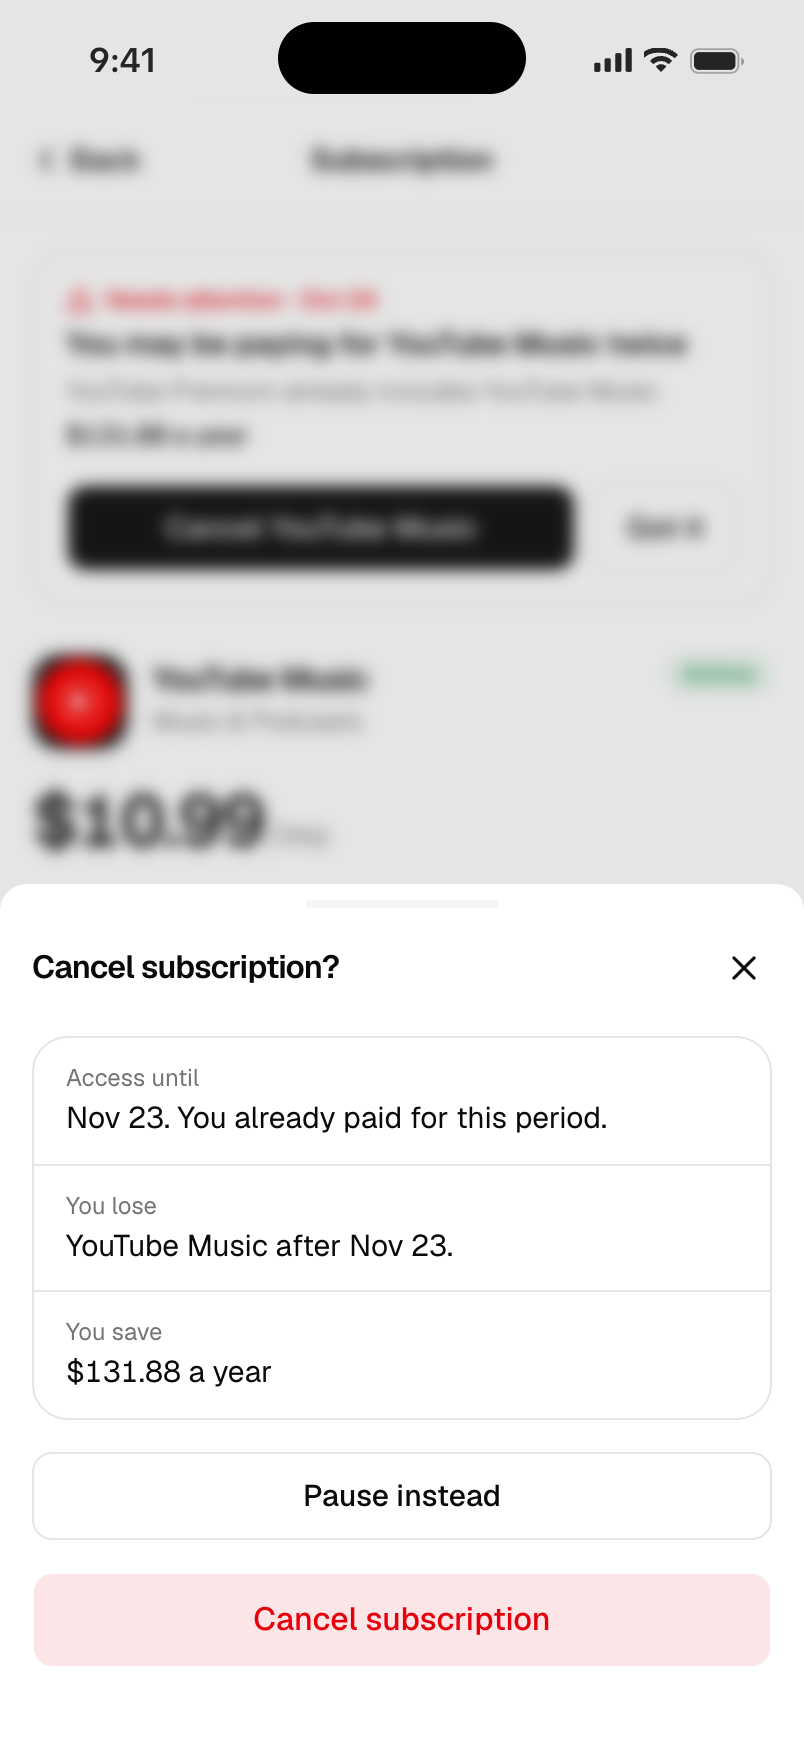
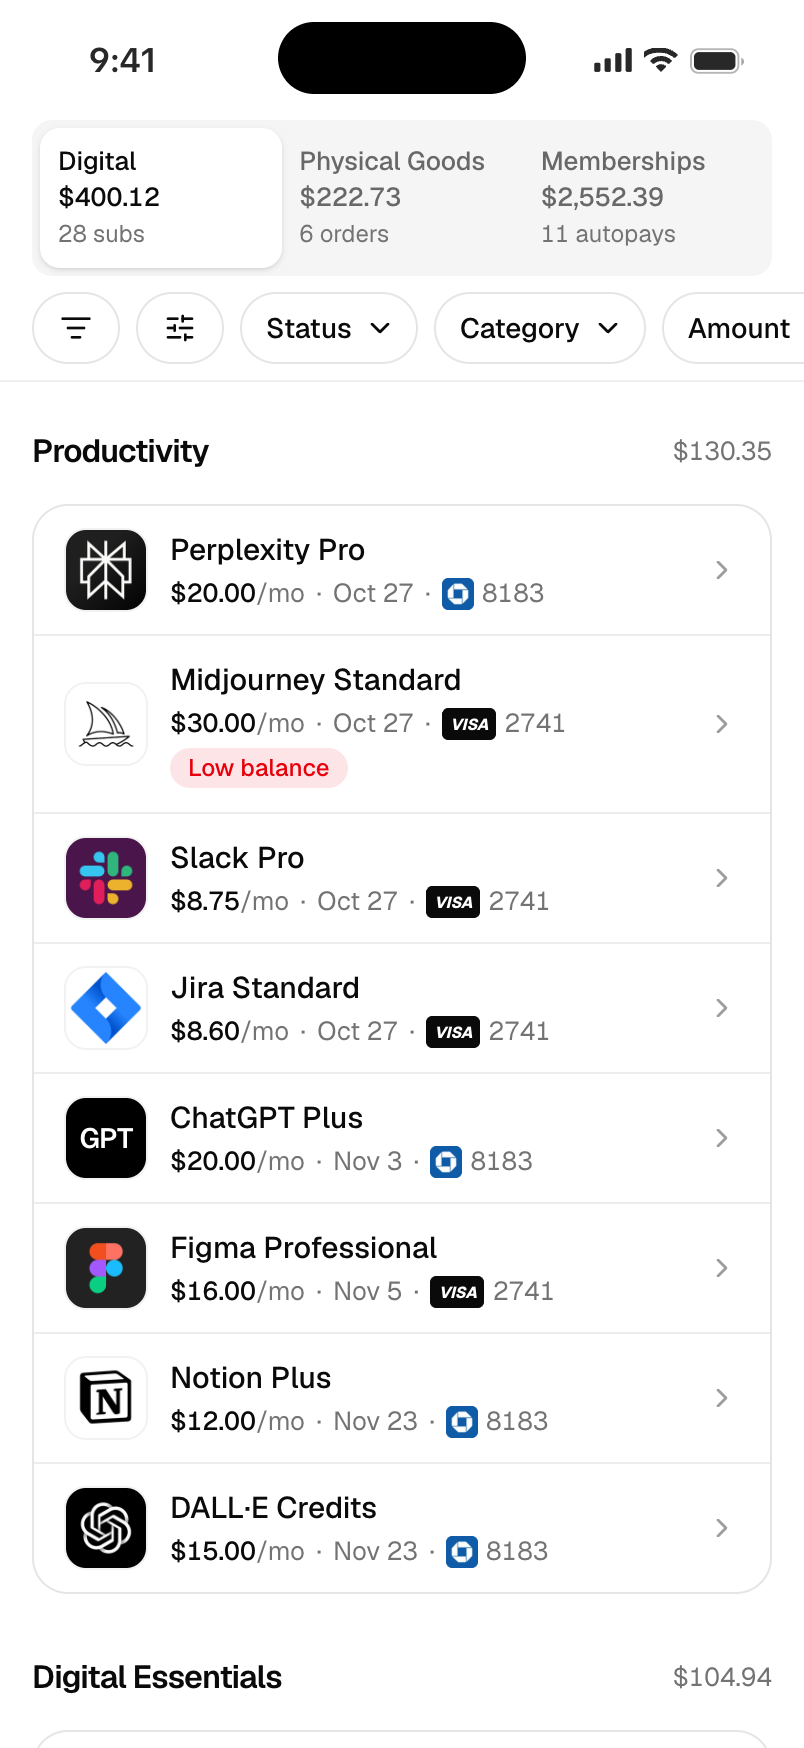
רשימת מנויים לבדה אינה אומרת מה צריך לעשות. «דורש תשומת לב» מציף תשלומים כפולים, סיום תקופות ניסיון, שינויי מחיר ובעיות תשלום, לפי המועד הקרוב ביותר.
לפני הביטול, הממשק מציג את העלות, הגישה שנותרה ומה יאבד. שירותים דיגיטליים, משלוחים וחברויות נשארים בקבוצות נפרדות, וההחלטה פועלת לפי אותה תבנית ברורה.
04 / למידה
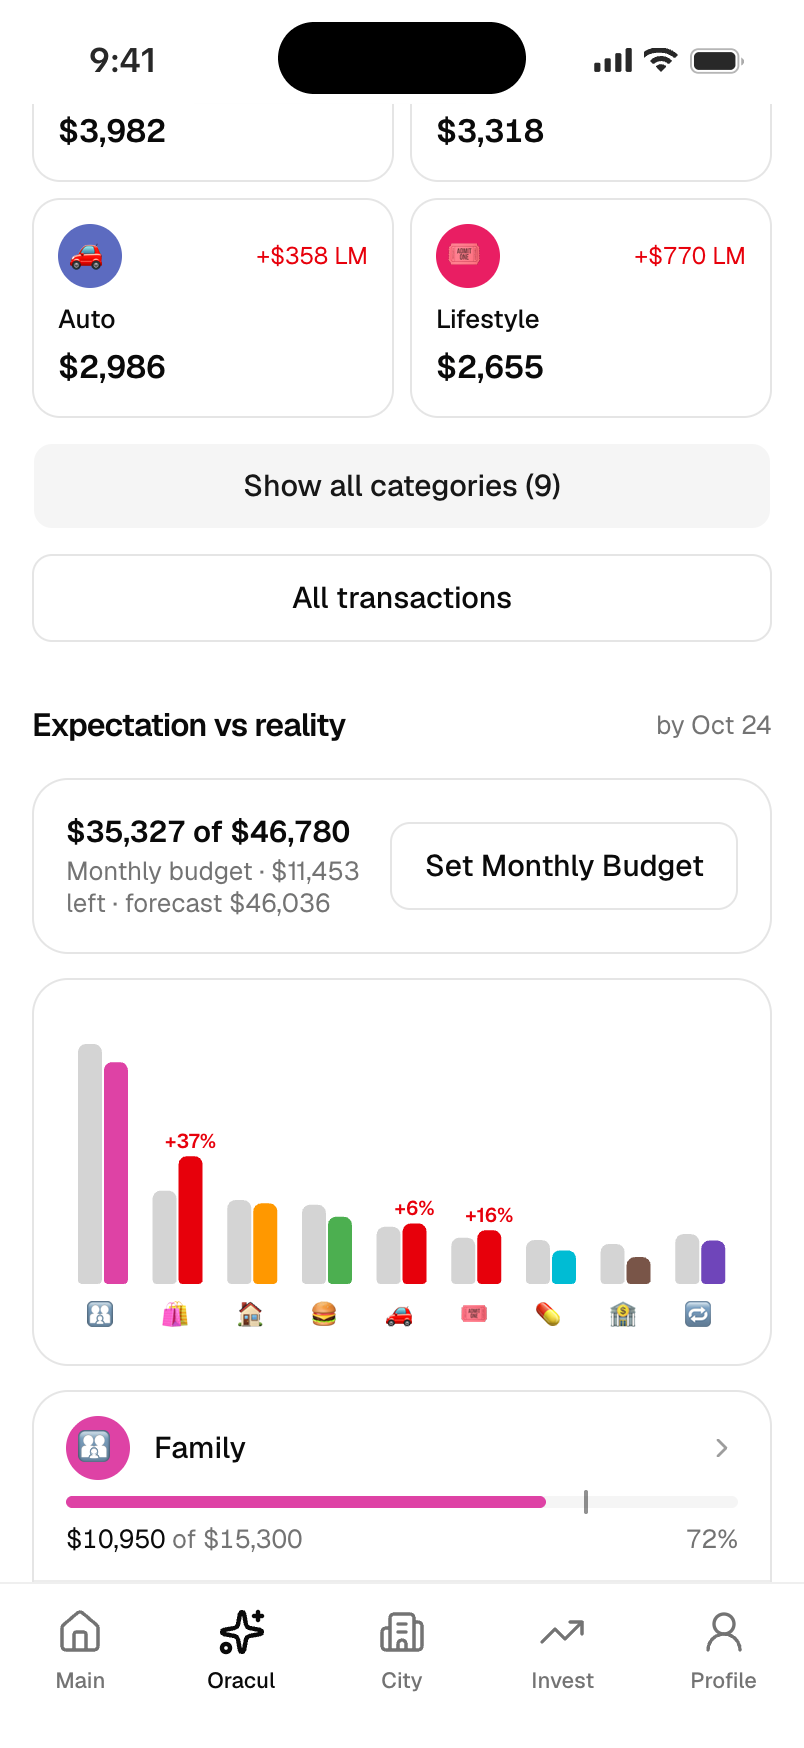
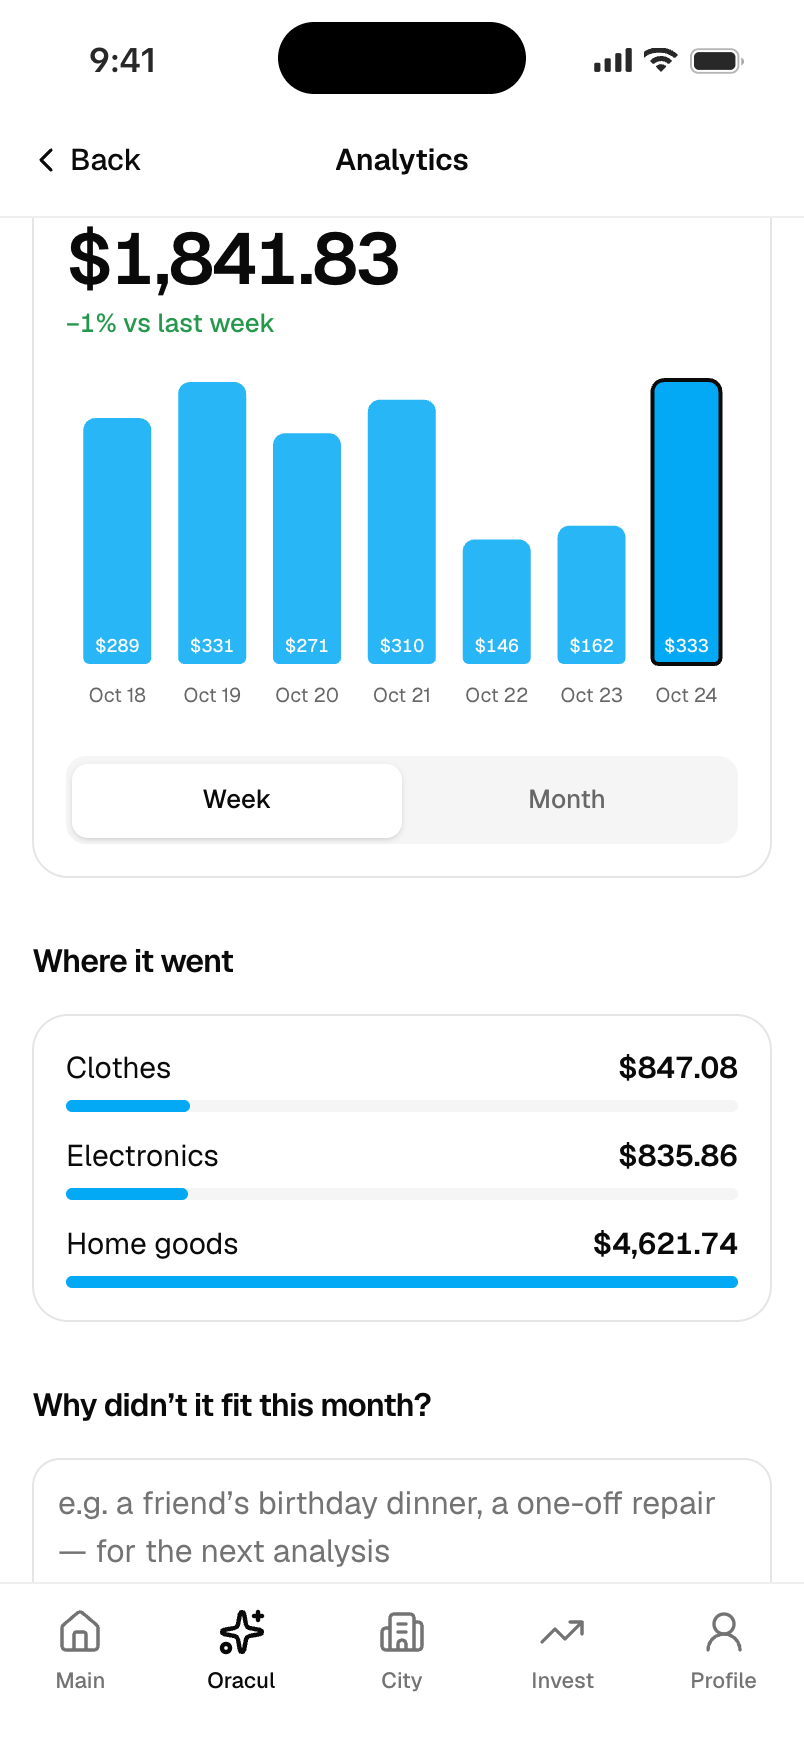
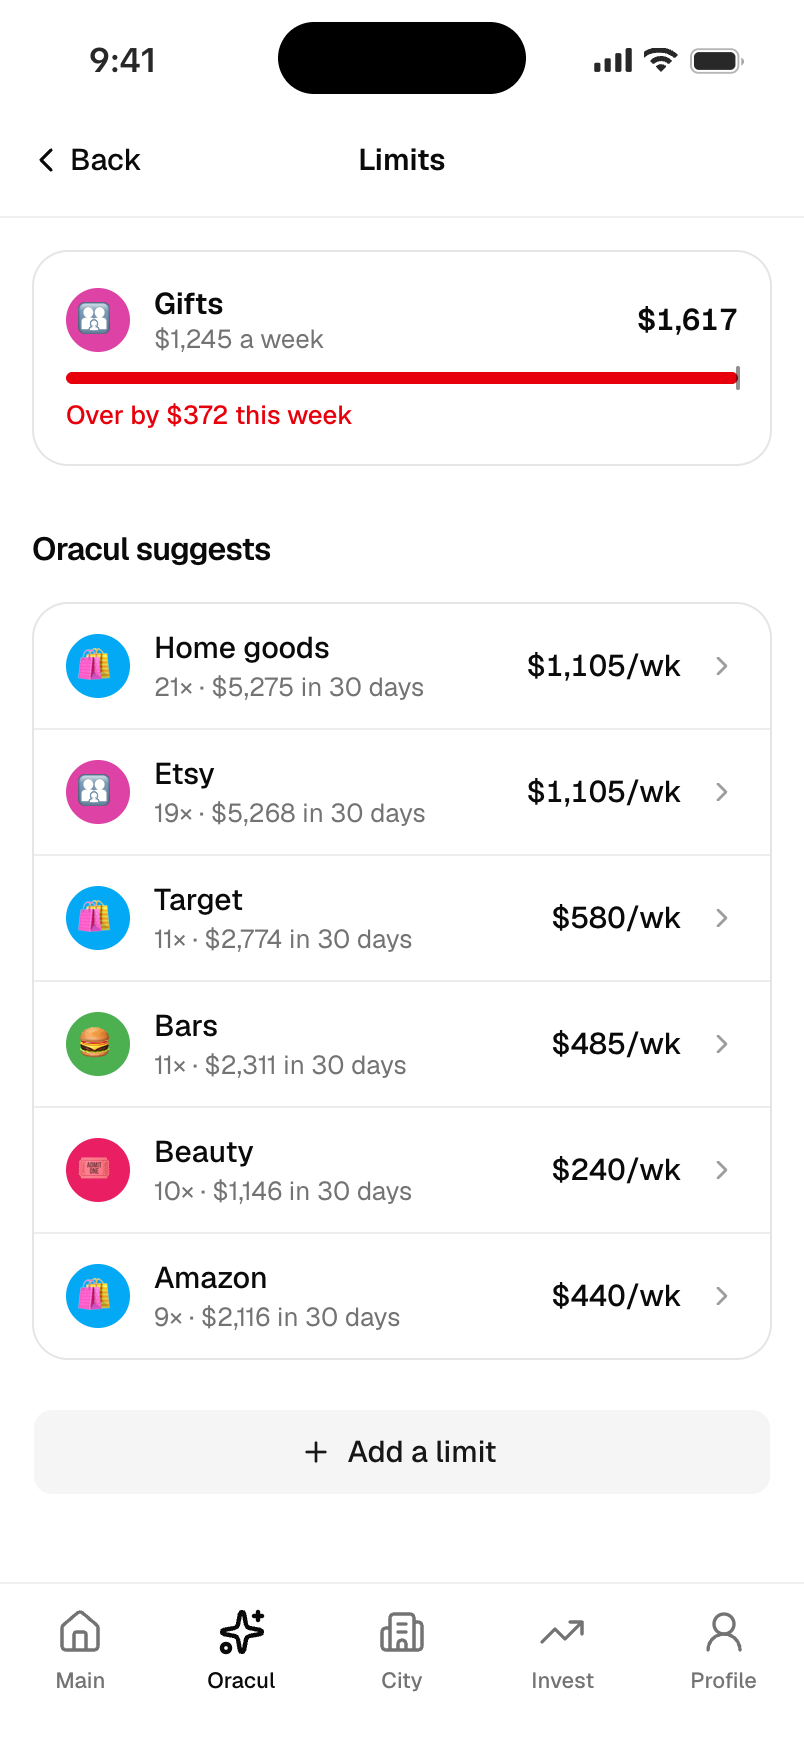
הצבנו את התקציב וההוצאה בפועל זה לצד זה בכל קטגוריה. כך ההבדל גלוי בלי לדרוש מהאדם להשוות בין שני דוחות.
הערה שומרת את הסיבה לחודש חריג, ומגבלות שבועיות או חודשיות נותנות להוצאות חוזרות גבול מצומצם יותר. יחד הן תומכות בבדיקה מעשית: מה השתנה, מדוע ומה כדאי להתאים בהמשך.
05 / תכנון קדימה
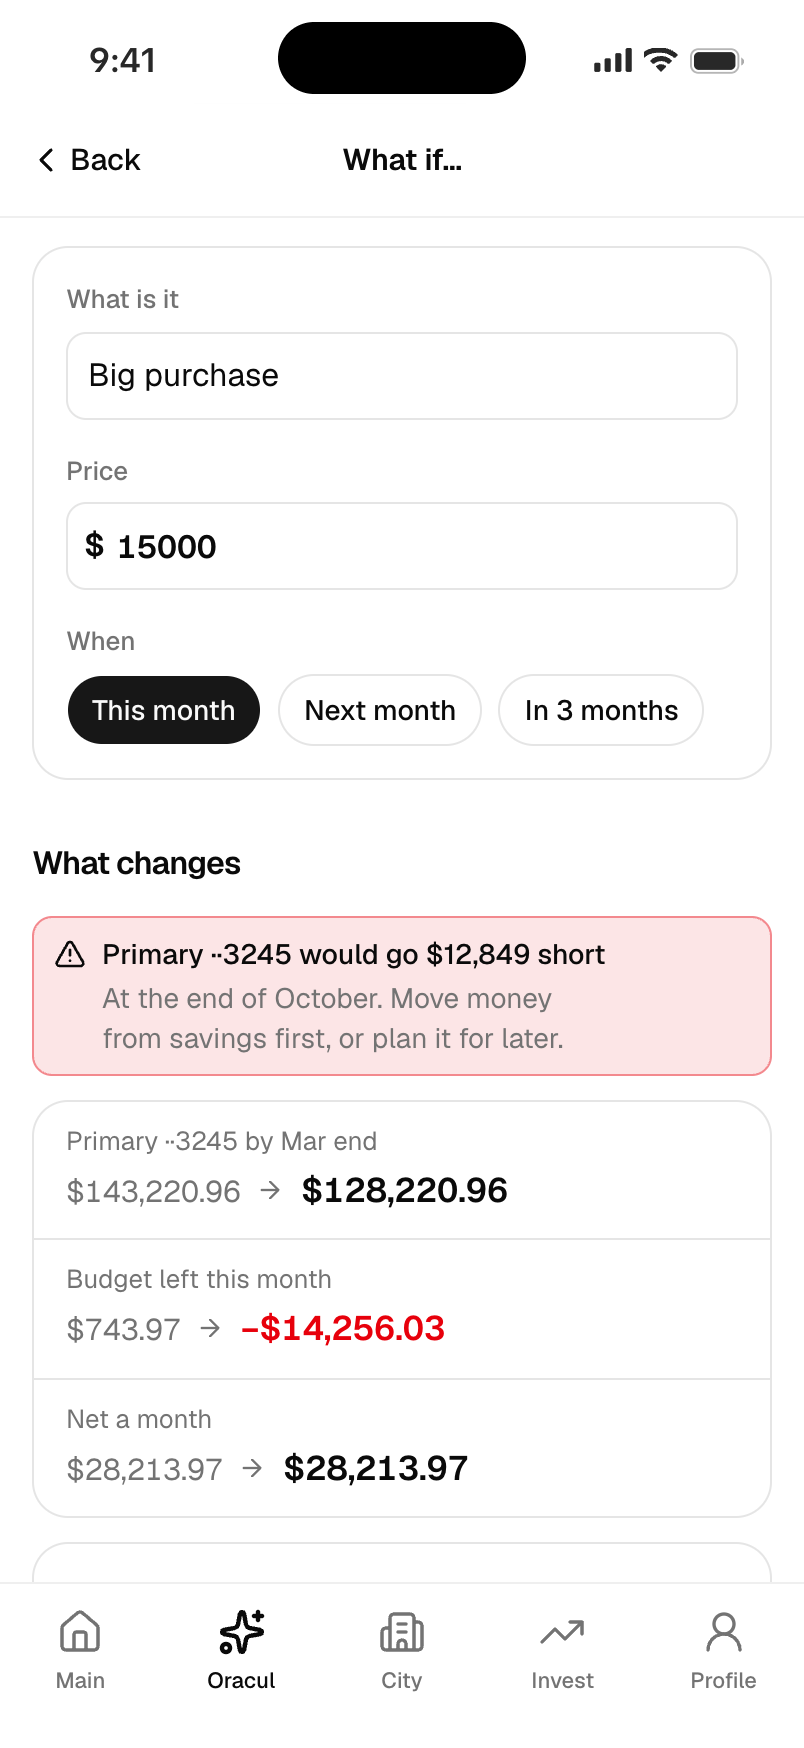
«מה אם» מאפשר לאדם לנסות רכישה, הלוואה, מנוי חדש או שינוי בהכנסה מול הנתונים הכספיים לדוגמה. הוא מציג לפני ואחרי זה לצד זה ומתריע על מחסור לפני שממשיכים.
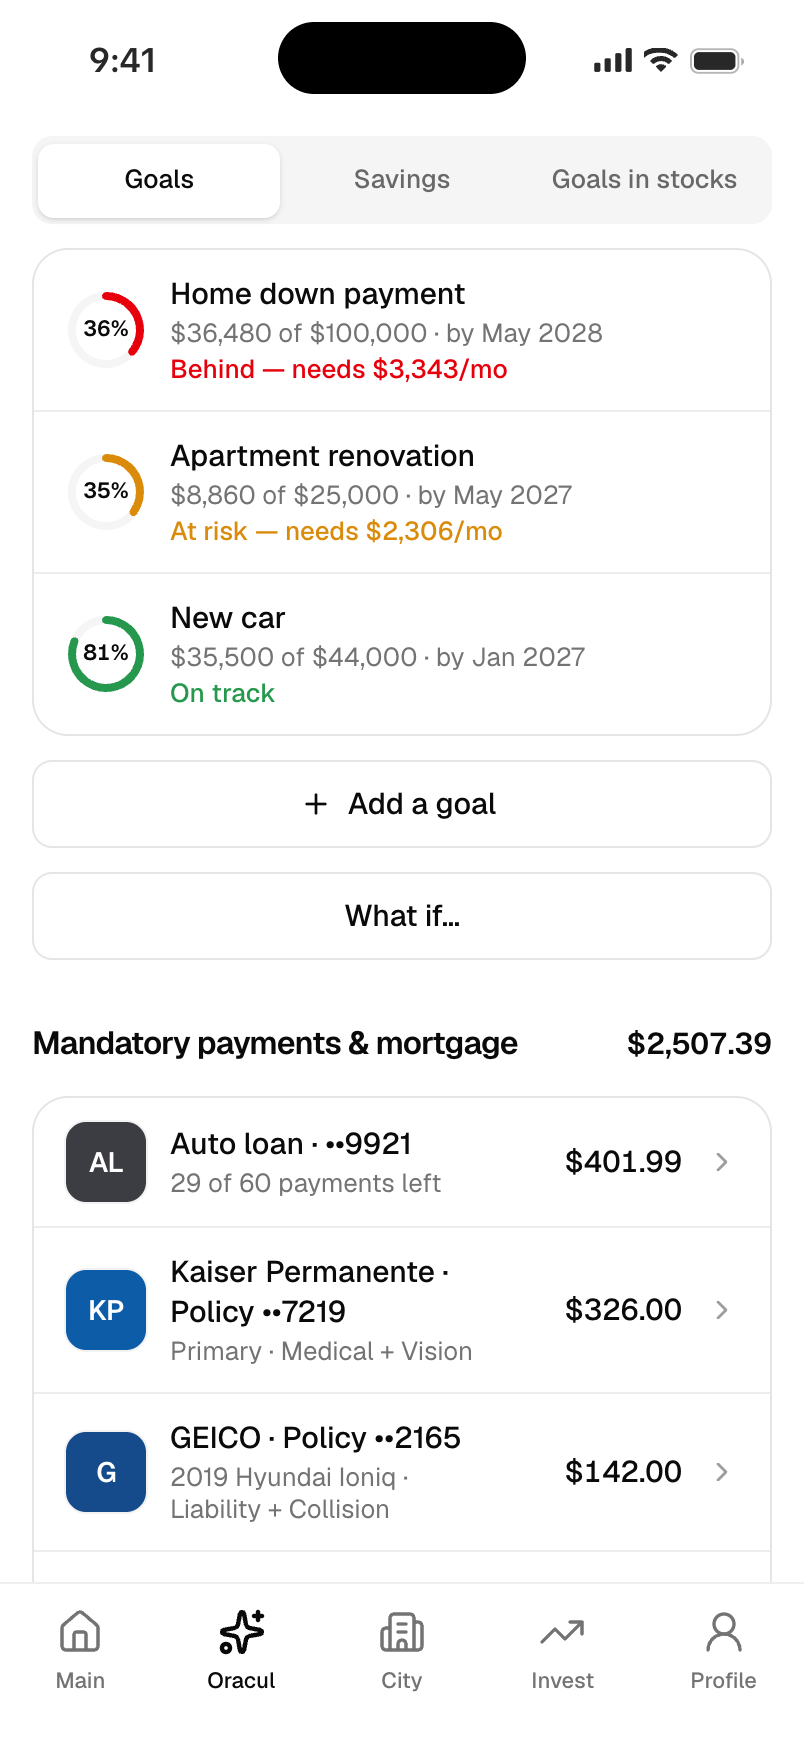
אפשר לשמור תרחיש כיעד עם הפקדה חודשית. תצוגת היעדים הנפרדת מציגה התקדמות ביעדים קיימים לדוגמה. המטרה היא להקל על בחינת הבחירה, בלי להציג תחזית כהבטחה.
התוצאה
התוצאה מאחדת הבחנה בבעיה, הבנתה ופעולה לחוויה אחת. התנסו בתובנות, בתקציבים, בתשלומים החוזרים ובתרחישי התכנון עם נתונים לדוגמה. הסכומים משתנים לפי התאריך; בנקים, שירותי תשלום וצוותי תמיכה אינם מחוברים.
© 2026 SKARR.PRO
קטגוריות
בחרו את השפה שלכם